

El sistema financiero peruano está a punto de vivir una transformación importante. Un banco 100% digital ha presentado formalmente su solicitud ante la Superintendencia de Banca, Seguros y AFP (SBS) para operar en el país, lo que marcará el inicio de la competencia real en este sector.
El superintendente de la SBS, Sergio Espinosa, confirmó a El Comercio que su entidad ya recibió la solicitud, aunque el nombre del banco aún no ha sido revelado. Este es un paso crucial hacia la modernización, pues estas entidades no tienen sucursales físicas y ofrecen todos sus servicios a través de una aplicación móvil.
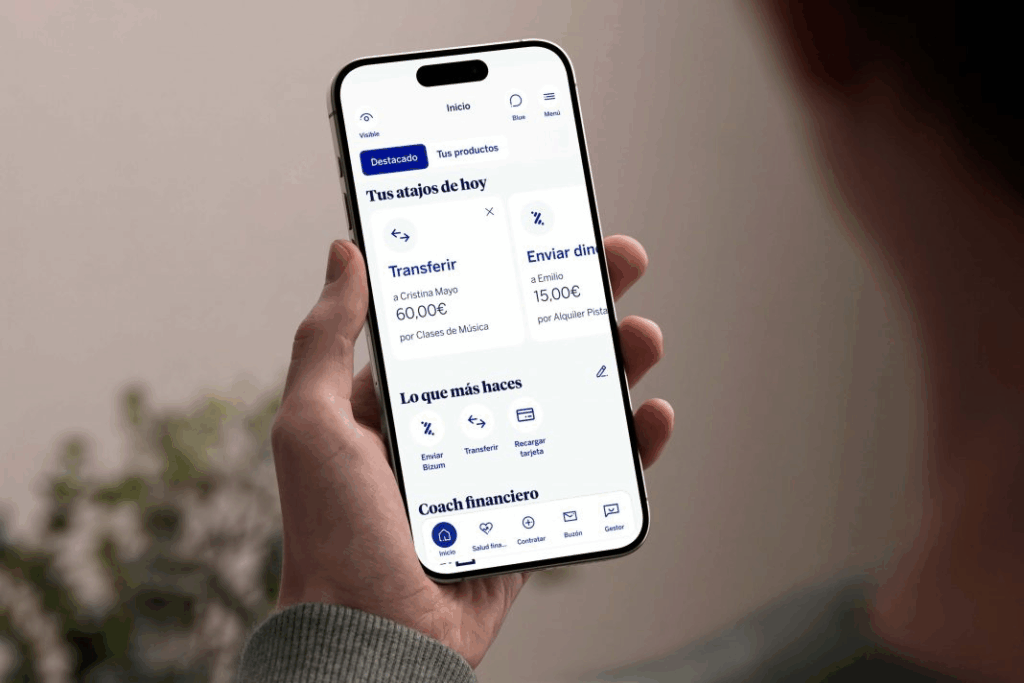
Además de este anuncio, Espinosa adelantó que la SBS oficializará la conformación de un comité interno de Open Banking esta semana. Esta iniciativa busca que la información de los usuarios pueda ser compartida entre distintas entidades, impulsando así la creación de productos más personalizados y competitivos en beneficio de los clientes.
Se espera que el arribo de este banco digital, sumado a la implementación del Open Banking, obligue a las entidades tradicionales a innovar y mejorar sus servicios. Esto podría traducirse en mejores condiciones, menores tasas y una mayor oferta de productos financieros para la población.
Consejos que debes tomar en cuenta
Si bien la llegada de un banco digital es un gran paso tecnológico que entusiasma a muchos peruanos, es fundamental considerar los riesgos que este avance implica, tanto para los usuarios como para el sistema financiero en general:
Vulnerabilidad y exclusión
Los usuarios podrían ser más vulnerables a robos de datos, estafas o phishing. Asimismo, esta tecnología podría generar una brecha digital, excluyendo a las personas mayores y a quienes no tienen acceso a internet o no están familiarizados con los dispositivos móviles.
Presión laboral y riesgo de privacidad
La mayor competencia podría causar que los bancos tradicionales cierren sucursales y reduzcan empleos. Por otro lado, el Open Banking, aunque es beneficioso, conlleva un riesgo de privacidad al compartir datos entre entidades, por lo que requiere de una regulación estricta para proteger la información de los clientes.